Pikavippien väliaikainen korkokatto muutos

Hallituksen esitys pikavippien korkokaton mahdollisesta muuttamisesta 20 prosentista 10 prosenttiin sekä niiden suoramarkkinoinnin kieltäminen on mahdollinen ratkaisu Suomen kansan ylivelkaantumisen ja kansantalouden helpottamiseksi koronakriisin keskellä. Tämä mahdollinen muutos tehdään väliaikaisesti ja ajatuksena on, että se olisi voimassa toukokuun alusta vuoden 2020 loppuun saakka.

Korkokaton muutos ei, mitä todennäköisimmin, tule vaikuttamaan jo olemassa oleviin lainoihin, vaan ainoastaan uusiin lainoihin, jotka myönnetään esityksen voimaantulon jälkeen. Nyt kannattaa siis odottaa uuden lainan hakemista, kunnes esitys on saatettu voimaan. Suosittelemme kuitenkin niitä henkilöitä, joilla jo on lainoja ja luottoja, kilpailuttamaan jo olemassa olevat lainat lainanvälittäjien kautta ja saamaan tällä tavoin mahdollisuuden matalampaan korkokattoon.

Korkokatto lainanhakijan kannalta

Lainanhakijoille tämä uusi säännös tarkoittaa tällä kertaa edullisempia lainoja kuin aiemmin. Verrattuna vuoden 2019 syyskuussa tehtyihin lakimuutoksiin tämä säännös on huomattavasti edullisempi lainanhakijalle. Lue 2019 tehdyistä muutoksista tästä. 

Nimelliskorolle asetettava 10% korkokatto voi kuitenkin olla hieman hämäävä, sillä kun siihen lasketaan mukaan maksimirajoilla olevat kustannukset, voi todellinen vuosikorko joissain tapauksissa nousta lähelle 50 prosenttia, varsinkin pienemmissä lainoissa. Korkokatto ei siis koske todellista vuosikorkoa, joka sisältää lainan kaikki kulut korkojen lisäksi.

Näkyvin parannus lainanhakijalle on varmasti, että lainojen todellisten kulujen näkeminen on huomattavasti helpompaa. Lainanhakijan näkökulmasta lainan saaminen on nyt entistäkin hankalampaa, sillä pankkien luottoriski kasvaa huomattavasti näin paljon matalammalla korolla.  

Pankit tulevat nyt luottotietojen lisäksi selvittämään lainanhakijan maksukykyä yhä tarkemmin ja puntaroimaan tarkasti kenelle lainaa myönnetään ja kenelle ei. Koronakriisi johtaa siihen että pankit aloittavat niin sanotun «kirsikan poimimisen» eli lainan myöntämisen raja nousee erittäin korkeaksi ja lainaa myönnetään ainoastaan harvoille valituille henkilöille. Lainoja ei enää myönnetä henkilöille, joilla jo on paljon lainaa, matalat tulot tai joilla ei ole omaisuutta ja jotka eivät ole oikeilla turvallisilla aloilla töissä. 


Korkokaton vaikutukset

Nopeasti toteutettavan korkokaton vaikutukset ovat arvaamattomat ja se voi jopa pahentaa tilannetta. Uudelta korkokatolta säästyvät ainoastaan asuntolainat ja autojen osamaksukauppa, joten luottotoiminta pysähtyisi suurelta osin kokonaan. Suuri osa luottokorteista pitäisi myös lopettaa, sillä niiden korko on usein yli 10 prosenttia, mikäli tämä muutos tulisi voimaan kaikille jo olemassaoleville luotoille ja lainoille. Tämä ei tietenkään vielä ole varmaa ja me uskomme ettei näin käy, koska se johtaisi monen pienemmän pankin konkurssiin. 

Valtio käyttää koronaviruspandemian aiheuttaman taloudellisen toiminnan hidastumisen ensiapuna velkarahaa. Valtio velkaantuu, jotta se voi pitää yritykset hengissä. Mutta miten kuluttajat voivat pitää yritykset hengissä, kun ei ole luottokorttia eikä työpaikkaa?

Yksi asia on ainakin selvä; 10 prosentin korkokaton myötä maksuhäiriöt lisääntyvät entisestään. Jo syksyllä 2019 voimaan tulleen 20 prosentin korkokaton myötä pidettiin lähes varmana, että maksuhäiriöt lisääntyvät, koska entistä harvemmalle kuluttajalle myönnettiin lainaa. Maksuhäiriöt ovat, kuten etukäteen uskottiin, lisääntyneet tämän lainmuutoksen myötä. Suomessa on tällä hetkellä 390 000 maksuhäriömerkintää.


Kaipaatko lisätietoa koronavirusepidemian vaikutuksesta talouteen?

Voit seurata ajankohtaista tietoa Valtiovarainministeriön sivuilla tästä.

Miten voin tarkastaa luottotietoni ja velkarekisterini?

Kerromme tässä artikkelissa kaiken mitä sinun tarvitsee tietää omien luottietojen tarkastamisesta ja velkarekisteristä. Luottotietorekisteri on Suomen Asiakastieto Oy:n sekä Bisnode Oy:n ylläpitämä palvelu. Löydät kaikkien suomessa asuvien henkilöden luottotiedot, velkarekisteritiedot ja mahdolliset maksuhäiriömerkinnät vaivattomasti näiden ylläpitäjien verkkosivujen kautta.

Bisnode OY

MyBisnode palvelussa voit valvoa omissa tiedoissasi tapahtuvia muutoksia ja asettaa omaehtoisen luottokiellon. Nämä auttavat sinua esimerkiksi suojaamaan itseäsi identiteettivarkauksien ikäviltä seurauksilta. Lisäksi voit tarkastaa mitä tietoja sinusta on tallennettu Bisnoden henkilöluottorekisteriin, yritystietokantaan sekä yhteystieto- ja henkilömarkkinointirekisteriin.

Omien luottotietojen tarkastaminen on helppoa ja sen voi kerran vuodessa tehdä ilmaiseksi Bisnode Oy:n sivuilla. Seuraa alla olevia ohjeita.

Bisnode OY ohjeet:

  1. Avaa Bisnoden omat verkkosivut tästä
  2. Tunnistaudu verkkopankkitunnuksillasi.
  3. Maksa. (Ilmainen kerran 12 kuukauden aikana) 
  4. Raportti on saatavilla palvelussa 24h maksamisen jälkeen.
  5. Voit tarkastella raporttia selaimessa sekä ladata sen itsellesi PDF-muodossa.

Suomen Asiakastieto Oy

Suomen Asiakastieto Oy ylläpitää Suomessa asuvien henkilöiden velkarekisteriä sekä luottotietorekisteriä. Lataamalla heidän raporttinsa saat tietää kuinka monta kappaletta luottoja ja lainoja on rekisteröity nimiisi ja mikä niiden yhteissumma on tällä hetkellä. Lisäksi velkarekisteristä saa tiedon siitä milloin ensimmäinen ja viimeinen laina tai luotto on sinulle myönnetty. Tähän rekisteriin ilmoitetaan myös jos sinulla on yli 60 päivää myöhässä olevia laskuja. Omien luottotietojen tarkastaminen on helppoa ja sen voi tehdä ilmaiseksi lataamalla lomakkeen Suomen Asiakastieto Oy:n nettisivujen kautta. Seuraa alla olevia ohjeita.

Suomen Asiakastieto Oy ohjeet maksuttomaan palveluun:

  1. Siirry Suomen Asiakastieto Oy:n nettisivuille tästä 
  2. Täytä sivun alalaidassa oleva lomake ja tulosta se.
  3. Liitä tarvittava valokopio henkilöllisyystodistuksesta.
  4. Lähetä lomake ja liite sivuilla näkyvään osoitteeseen.

kaiken mitä sinun tarvitsee tietää omien luottietojen tarkastamisesta ja velkarekisteristä

Miksi luottorekisteriä ylläpidetään?

Suomen velkarekisterien tarkoituksena on antaa pankeille ja rahoituslaitoksille käsitys siitä, paljonko sinulla on olemassa olevia lainoja ja sen perusteella he voivat laskea millainen maksukykysi on lainan hakemisen hetkellä. Velkarekisteristä näkyy kaikki velkasi, jotka pankit ovat ilmoittaneet sinne. Tämä ei toistaiseksi ole pakollinen toiminto pankkien puolelta, mutta huomattava määrä suomalaisista rahalaitoksista ilmoittaa asiakkaidensa velat velkarekisteriin. Velkarekisteri on Suomen Asiakastiedon sekä Bisnode Oy:n ylläpitämä palvelu. Kun lähetät pankille lainahakemuksen, sinun täytyy aina suostua luottotietojen tarkastukseen. Kun hakemus sitten saapuu käsittelyyn, selvittää pankki myös velkatilanteesi juuri velkarekisteristä. Pankki saattaa myös pyytää lisätietoja lainoistasi, esimerkiksi verotuspäätöksestä tai esitäytetystä veroilmoituksesta. 

Mitä tietoja luottorekisteristä saa?

Luottotietorekisteristä löydät tiedot siitä mistä merkintä on peräisin, kenelle tietojasi on luovutettu ja kuinka kauan rekisterin merkinnät ovat vielä voimassa. Mikäli sinulla ei ole maksuhäiriömerkintöjä, ei rekisteristä myöskään löydy tietoja. Lisäksi luottorekisterin tiedoista näet onko maksuhäiriömerkinnän aiheuttanut velka vielä maksamatta vai maksettu.

Saat myös luottotietorekisteristä tiedon minkä tyyppinen maksuhäiriö on kyseessä. Nämä on ilmoitettu erilaisilla maksuhäiriömerkintäkoodeilla. Löydät nämä koodit täältä. Lyhyesti selitettynä ne kertovat minkä tyyppinen merkintä on kyseessä ja kuinka kauan merkintä pysyy luottotietorekisterissä.

Kuinka kauan maksuhäiriö säilyy rekisterissä?

Maksuhäiriö säilyy rekisterissä pääsääntöisesti kahdesta kolmeen vuoteen. Valtaosalla luottotietorekisteriin merkityistä henkilöistä on useita maksuhäiriömerkintöjä. Maaliskuussa 2020 maksuhäiriöitä oli luottotietorekisterissä noin 390 000 yksityishenkilöllä. Verrattuna vuoteen 2012 samaan aikaan niitä oli 340 000 yksityishenkilöllä. Maksuhäiriömerkintöjen määrä on ollut noususuuntainen siitä lähtien. Bisnoden tilastotietojen mukaisesti uusia luottotietomerkintöjä tehdään kuukausittain mutta selvästi eniten aina tammikuussa ja vähiten aina syys- ja lokakuussa.

Voiko joku muu tarkastaa luottotietoni? 

Kuka tahansa voi tarkastaa luottotietosi, mutta henkilön luottotietojen tarkastaminen edellyttää luottotietolain mukaista syytä. Nämä syyt ovat seuraavat: 

  • Luotonmyöntäminen
  • Luotonvalvonta
  • Perinnän suunnittelu ja velan perintä
  • Vuokrasopimus
  • Työntekijän tai työnantajan arviointi
  • Vastuuhenkilöasema
  • Takaus tai pantin anto
  • Viranomaisen tiedonsaantioikeus
  • Sopimusehtojen määrittely 

Pelkkä uteliaisuus ei siis riitä perusteeksi tarkastaa toisen henkilön luottotietoja. Tällainen tarkastus tehdään yleensä luotonmyöntämisen tai vaikka vuokrasopimuksen teon yhteydessä. Luottotietoja haetaan kohteen henkilötunnuksella. Haetun henkilön henkilöllisyys tulee tarkastaa henkilötodistusta kysymällä. Luottotietojen tarkastusta ei voi kieltää, jos lainmukainen peruste on olemassa.

Raportti sisältää seuraavat seikat:

  • Henkilötunnus
  • Maksuhäiriömerkinnät
  • Muut luottohäiriömerkinnät
  • Maksuhäiriötyypit
  • Velkojat
  • Summat
  • Yritysyhteydet

Mitä teen, jos tiedot ovat väärät?

Kun tarkastat omat luottotietosi velkarekisteristä ja tiedot eivät ole oikeat, ota yhteyttä pankkiisi tai rahoitusyhtiöön, joka on myöntänyt luoton sinulle. Tässä ei ole kyse siitä, että velkarekisterit voisivat itse tehdä mitä tahansa muutoksia rekisteriin, koska se ei onnistu. Velkarekisterit saavat nämä tiedot yleensä perintätoimistojen ja rahoitusyhtiöiden kautta. Yleensä kyseessä on jokin näiden ilmoittavien osapuolten kautta tapahtunut virheellinen merkintä tai kyseessä voi olla tilanne, jossa olet maksanut velkasi mutta maksu ei jostain syystä ole rekisteröitynyt saavan osapuolen järjestelmään ajoissa. Tilanne selviää nopeasti, kun otat yhteyttä pankkiisi.

Usein kysyttyä

Korkokatto – mitä se tarkoittaa?

Syyskuun alussa voimaan tulleen lainojen korkokaton lakiuudistus lupasi suitsia pikavippiyhtiöitä ja rajoittaa ylivelkaantumista. Kuluttajasuojalakiin tullut muutos rajoitti kuluttajille myönnettävien lainojen nimelliskorkoa niin ettei se voi nousta yli 20:een prosenttiyksikköön. Rajoitus tehtiin myös muiden lainakustannusten kokonaismäärään, joka ei saa ylittää 150 euroa vuodessa. Jos luotonantaja tai luotonvälittäjä rikkoo uudistunutta lakia, kuluttajalla ei ole velvollisuutta maksaa luoton korkoa eikä muita luottokustannuksia lainkaan.

Suurimmalla osalla pankeista tämä lakimuutos ei ole vaikuttanut olemassa oleviin korkoihin, koska nimelliskoron taso on ollut alle 20%. Eniten tämä lakimuutos on vaikuttanut pikavippiyhtiöiden toimintaan, joista moni on jo joutunut luopumaan kokonaan pikavippien myöntämisestä. Pikavipit eivät enää ole hyvää bisnestä, minkä vuoksi monet ovat siirtyneet tarjoamaan suurempia lainoja pidemmillä maksuajoilla. 

Korkokatto lainanhakijan kannalta

Lainanhakijoille uudet säännökset tarkoittavat edullisempia tai saman hintaisia lainoja kuin aiemmin.  Nimelliskorolle asetettu 20% korkokatto voi kuitenkin olla hieman hämäävä, sillä kun siihen lasketaan mukaan maksimirajoilla olevat kustannukset voi todellinen vuosikorko joissain tapauksissa nousta lähelle 50 prosenttia varsinkin pienemmissä lainoissa. 

Näkyvin parannus lainanhakijalle on varmasti se, että lainojen todellisten kulujen näkeminen on nyt huomattavasti helpompaa. Myös maksuajan pidentäminen siirtyy kulusääntöjen piiriin. Lainanhakijan näkökulmasta lainan saaminen on nyt hankalampaa, sillä pankkien luottoriski kasvaa matalammilla koroilla. Osa pankeista on alkanut luottotietojen lisäksi selvittämään lainanhakijan maksukykyä yhä tarkemmin. Lainoja ei enää myönnetä henkilöille, joille mahdollisesti syntyisi vaikeuksia lainan takaisin maksamisessa.

Kuten aiemmin jo mainitsimme, on lainanottajan asema parantunut myös siltä osin, että jos lainanantaja perii liikaa kuluja, ei lainanottajan tarvitse maksaa lainasta kuluja ollenkaan. On kaikkien edun mukaista, että lainantarjoajat noudattavat näitä lakiuudistuksia. Lainanottajana kannattaa aina pitää kiinni oikeuksistaan, jotta virheitä ei tapahtuisi.

Vertailimme korkoja lainmuutosta ennen ja sen jälkeen.

Syyskuussa voimaan astunut laki vaikutti eniten pieniin lainoihin. Tämä on aiheuttanut paljon ongelmia monelle suomalaiselle. Rajoitukset vaikuttivat vain vähän suurempiin lainasummiin, niin pankeilta kuin muilta rahoituslaitoksilta.

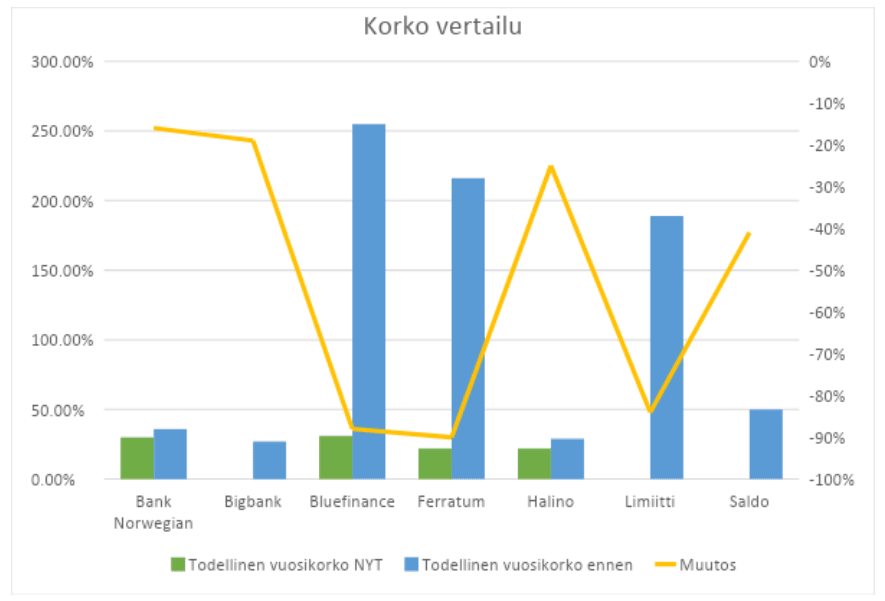
Pankki Todellinen vuosikorko NYT Todellinen vuosikorko ennen Muutos
Bank Norwegian 30,00 % 36,00 % -16 %
Bigbank 21.88% 27,00 % -19 %
Bluefinance 31,00 % 255,00 % -88 %
Ferratum 22,00 % 216,00 % -90 %
Halino 22,00 % 29,00 % -25 %
Limiitti 29.60% 189,00 % -84 %
Saldo 29.60% 50,00 % -41 %

Kuten huomaat, korot ovat pienentyneet kaikilla pankeilla mutta hyvin vaihtelevasti. Korko muuttui 16% – 90%. Bank Norwegianin korkein todellinen vuosikorko pienentyi 16%, kun taas Ferratumilla, Bluefinancella ja Limiitilllä korkein todellinen vuosikorko on pienentynyt kokonaiset 84 – 90%. Pääosin todelliset vuosikorot ovat muuttuneet 20-30%, verrattuna siihen, että aikaisemmin ne olivat suurimmaksi osaksi 30-50% välillä ja joissakin pankeissa jopa yli 100 prosentin. Alla näet taulukon korkovertailusta.

korko vertailu


Muut lainakulut on myös rajoitettu.

Muut lainakulut saavat olla korkeintaan 0,01 prosenttia luoton määrästä tai luottorajasta päivää kohden koko luottosopimuksen voimassaoloajalta. Kulut riippuvat siis lainan määrästä ja laina-ajasta. Esimerkiksi 14 päivän 200 euron lainan kulut voivat olla korkeintaan 28 euroa. Mutta jos laina-aika on yli 30 päivää, voivat lainan kustannukset olla 5€ päivässä. Kuluttajalla ei siis ole velvollisuutta maksaa lainkaan tätä korkeampia vuosikuluja luotonantajalle koron lisäksi. Luottokustannuksia ei saa periä kuluttajalta ennakolta pidemmältä kuin vuoden ajalta.

Maksuajan pidentämisestä perittävät kulut.

Maksuajan pidentämisestä, ennen saatavan erääntymistä, saa kuluttajalta periä enintään 5 euroa edellyttäen, että maksuaika pitenee vähintään 14 päivällä. Kuluttajalta tällaisista toimista perittävien kulujen yhteismäärä ei saa kuitenkaan ylittää vuodessa 20 euroa.

TÄRKEÄÄ MUISTAA:

  • Korkokatto ei koske todellista vuosikorkoa.
  • Vuosikorko voi nousta 50%:iin pienemmissä lainoissa.
  • Koron lisäksi maksat myös muita kuluja, kuten tilinhoitomaksu ja avausmaksu.
  • Nimelliskorko on eri asia kuin vuosikorko. (Lue lisää niiden eroista tästä.
  • Uusi korkokatto ei takaa, että kaikki lainat ovat muuttuneet edullisemmiksi.
  • Ilmoita hakiessasi aina niin oikeat tiedot tuloistasi ja lainoistasi kuin mahdollista. 


Linkkejä:

https://www.finlex.fi/fi/esitykset/he/2018/20180230#idp446089808 (Finlex)

Miksi kulutuslainan korko on korkeampi kuin asuntolainan?

Pohdimme tässä artikkelissa lainojen ja riskien perusteita. Miksi kulutuslainoilla on korkeampi korko
kuin asuntolainoilla? Olemme tehneet tutkimuksen, joka osoittaa muun muassa, että 25%
tutkimuksen opiskelijoista uskoi, että asuntolainojen ja opintolainojen korot ovat korkeammat kuin
luottokorttien. Jopa 57%, eli yli puolet 18–34-vuotiaista ei tiedä eroa nimelliskoron ja efektiivisen
koron välillä. Ihmisten taloustuntemus on saatava nousuun.

Korko heijastaa riskiä, ​​joka pankin on otettava lainan myöntämiseksi.

Korko heijastaa riskiä, ​​jonka pankki ottaa myöntäessään lainaa. Matala riski pankille tarkoittaa, että
pankki voi alentaa lainan korkoa. Kun pankin on otettava suurempi riski lainaa myöntäessään, se
veloittaa korkeamman koron. Lainat, joissa on suurempi riski, on myös korkeampi korko, kuten
vakuudettomissa lainoissa.

Asuntolainat ovat pankille alhainen riski – siksi matalat korot

Asuntolaina on pankille matalan riskin laina, joten asuntolainalla on alhainen korko. Pienin riski, jonka
pankki voi ottaa lainamarkkinoilla, on lainata rahaa asuntoon. Logiikka tämän taustalla on, että kun
otat asuntolainan, pankki ottaa ostamasi asunnon vakuudeksi. Tämä tarkoittaa, että jos et pysty
maksamaan lainaasi, pankki vaatii sinua myymään asuntosi. Joten niin kauan kuin asuntomarkkinat
ovat hyvällä pohjalla Suomessa, pankki saa aina lainaamansa rahat takaisin riippumatta siitä, kuinka
huonosti lainaa on maksettu. Riski, jonka pankki ottaa asuntolainaa myöntäessään, on siten
suhteellisen pieni. Siksi asuntolainan korko on alhainen (koska riski on pieni). Nykyään asuntolainan
korko on alle 1,5%. Esimerkiksi S-Pankin tämän hetkinen laskennallinen asuntolainan korko on 0,95 %
(marginaali + 12 kk Euribor).

Miksi kulutuslainan korko on korkeampi kuin asuntolainan. - finanzia.fi

Mikä laina sopii sinulle parhaiten? Katso lainataulukko
– Mieti tarkasti ennen kuin haet lainaa.

Kulutuslainat ovat pankille suurempi riski kuin asuntolainat – siksi niissä on
korkeampi korko

Kulutuslaina on laina ilman vakuutta. Tämä tarkoittaa sitä, että kun pankki myöntää kulutuslainan, se ei vaadi mitään omistamaasi omaisuutta vakuudeksi tai pantiksi. Näin ollen pankki ottaa suuremman riskin myöntäessään kulutuslainaa kuin asuntolainaa.

Jos kulutuslainaa ottava henkilö ei pysty maksamaan lainaa, pankki ei voi olla varma siitä, onko kyseisellä henkilöllä lainkaan omaisuutta. Tämän riskin pankki kattaa veloittamalla korkeamman koron. Asuntolainan korko voi olla 0,95%, mutta kulutuslainan korko on yleensä 5–20% eli paljon korkeampi kuin asuntolainan.

Pankin käyttämä korko riippuu myös siitä, kuinka vakaaksi pankki arvioi hakijan taloudellisen tilanteen. Jos pankki katsoo, että lainanhakijalla on vakaa talous, hakija voi saada kulutuslainan jopa 5 prosentin korolla. Jos pankki katsoo, että talous ei näytä ihan niin hyvältä, mutta riittävän hyvältä lainan saamiseksi, hakija voi saada 20 prosentin koron, koska riski on pankille silloin suurempi. Toisin sanoen pankki veloittaa korkeamman koron niiltä lainanhakijoilta, joiden taloudellinen tilanne on suurempi riskitekijä.

Kulutuslainaluettelossamme olevat pankit ovat Opp Finans, joustavat kulutuslainat Komplett Bankilta, kulutusluotot Rememberiltä, Santander Consumer Bankin lainat ja lainat Lendo-lainanvälittäjältä.

Kaikkien tulisi tuntea tämä koron ja riskin käsite.

Autolainalla on keskitasoinen riski – alhaisempi korko kuin kulutuslainalla ja
korkeampi kuin asuntolainalla

Autolaina on suurempi riski kuin asuntolaina. Tämän takana oleva logiikka on, että talon arvo yleensä
nousee, kun taas auton arvo laskee suhteellisen nopeasti. Joten autolainalla on pankissa korkeampi
korko kuin asuntolainalla, koska pankin on otettava suurempi riski myöntäessään autolainaa kuin
asuntolainaa. Voit saada autolainan tänään noin 0 -15%.

Useat autokaupat mainostavat 0% korkotarjouksia ilman käsirahaa. Nämä tarjoukset koskevat tosin
pääsääntöisesti uusia autotilauksia, ja ne ovat useasti mallikohtaisia. Vaihtoautoihin myönnettävät
rahoitustarjoukset ovat harvemmin näin hyviä. Vaihtoautojen myyntivalttina käytetään sitä, että
auton ostaakseen ei tarvitse lainkaan käsirahaa. Auton saa omaksi allekirjoittamalla autokaupan
tarjoaman luottosopimuksen. Näissä luottosopimuksissa todelliset vuosikorot vaihtelevat 1% – 15%
välillä.

Autolaina puolestaan ​​on pienempi riski pankille kuin kulutuslaina. Auton arvo laskee suhteellisen
nopeasti, mutta pankille on turvallisempaa ottaa auto vakuudeksi kuin lainata rahaa ilman mitään
vakuutta. Jos asiakas ei maksa lainaa, pankki voi vaatia autoa myytäväksi ja saa tällä tavoin lainatut
rahansa takaisin. Mutta vakuudettomissa lainoissa pankki ei voi vaatia asiakasta myymään
omaisuuttaan. Pankki voi perustellusti siirtää velan perintään tai ulosottoon, mutta kulutuslaina on
silti suurempi riski kuin autolaina, koska kulutuslainaa ottava henkilö ei välttämättä omista mitään.

Opintolainoilla on alhaiset korot

Opintolainat ovat erityislainoja. Opintolaina on rahalaina, jonka takaajana toimii Suomen valtio. Itse
laina haetaan kuitenkin kaupallisesta pankista. Opintolaina on osa opintotukikokonaisuutta. Toisin
kuin muut osat sitä, laina täytyy maksaa takaisin.

Sinä voit hakijana päättää mistä pankista lainan haluat hakea. Joudut myös itse neuvottelemaan
lainan tarkemmista ehdoista. Valtiontakaus tarkoittaa kuitenkin sitä, että et tarvitse muita takaajia
tai takauksia lainaa varten. Takaus on voimassa 30 vuotta ensimmäisen lainaerän nostamisesta eli
maksun kanssa ei ole kiirettä. Opintolainan etuna on sen helppo saatavuus ja opiskeluajan pieni korko.